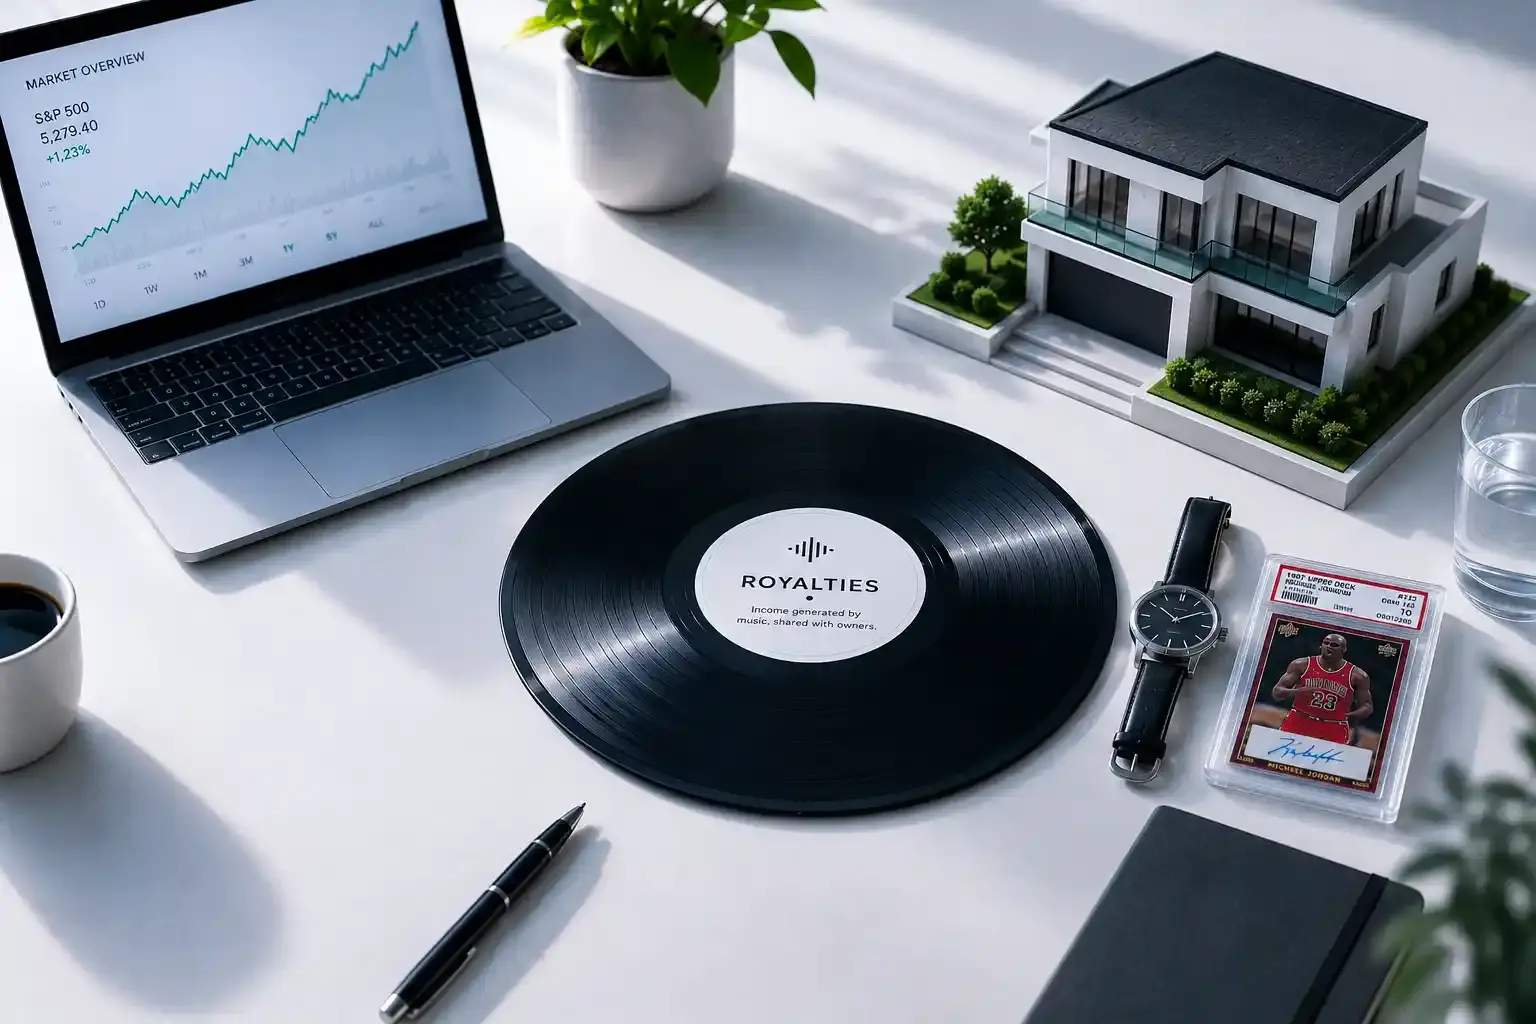
Placements alternatifs ou placements traditionnels : quelle est la différence ?
ANote Music
Septembre 11, 2026
12 min read
Les investissements alternatifs se distinguent des investissements traditionnels non seulement par la nature des actifs concernés, mais aussi par les modalités d'accès à ces derniers, les droits juridiques et économiques dont bénéficie l'investisseur, la manière dont les rendements potentiels peuvent être générés, leur mode d'évaluation et les modalités de sortie de l'investisseur.
Cet article explique ces différences, présente les principaux types d'investissements alternatifs et énumère les facteurs à prendre en compte lors de l'évaluation d'un investissement alternatif.
Qu'entend-on par « investissements alternatifs » et « investissements traditionnels » ?
Les investissements traditionnels comprennent généralement des classes d'actifs bien établies, telles que les actions cotées, les obligations et les liquidités ou équivalents de trésorerie, ainsi que les fonds qui investissent principalement dans ces actifs. Les investissements alternatifs englobent généralement des actifs et des stratégies d'investissement qui ne relèvent pas de ces catégories conventionnelles.
On y accède généralement par le biais de marchés privés, de fonds spécialisés ou de plateformes de négociation, bien que certaines expositions alternatives soient également disponibles via des instruments cotés en bourse.
Types courants d'investissements alternatifs
Les investissements alternatifs couvrent un large éventail d'actifs, de stratégies et de structures d'investissement. Parmi les types les plus courants, on peut citer :
- Immobilier. Investissements immobiliers directs ou fonds communs immobiliers, dont les rendements potentiels proviennent des revenus locatifs, des variations de la valeur du capital, ou des deux.
- Capital-investissement. Investissements dans des sociétés non cotées, généralement réalisés par l'intermédiaire de fonds spécialisés ou d'autres structures du marché privé.
- Fonds spéculatifs. Véhicules d'investissement collectifs pouvant mettre en œuvre un large éventail de stratégies et recourir à des techniques telles que la vente à découvert, les produits dérivés et l'emprunt.
- Matières premières. Actifs tels que les métaux, les produits énergétiques et les matières premières agricoles, auxquels il est possible d'accéder directement ou par l'intermédiaire d'instruments financiers tels que les contrats à terme et autres produits dérivés.
- Œuvres d'art et objets de collection. Actifs physiques tels que les œuvres d'art et les objets de collection, dont la valeur peut fluctuer à la hausse ou à la baisse et qui peuvent entraîner des coûts liés notamment au stockage, à l'assurance et aux frais de transaction frais.
- Crédit privé. Prêts accordés en dehors des circuits traditionnels de financement bancaire et des marchés de la dette publique, dont les rendements potentiels proviennent généralement du paiement d'intérêts contractuels.
- royalties et les intérêts liés à la propriété intellectuelle. Droits contractuels ou de propriété liés aux revenus générés par l'exploitation de la propriété intellectuelle, notamment les droits sur les catalogues musicaux royalties, les droits cinématographiques et télévisuels, les brevets et certains droits de licence ou de franchise.
En quoi le fonctionnement des investissements alternatifs diffère-t-il de celui des investissements traditionnels ?
Les différences entre les investissements traditionnels et alternatifs peuvent être analysées sous plusieurs angles concrets, notamment l'accès, les droits acquis, les sources de rendement potentiel, l'évaluation, les informations disponibles, la liquidité et la réglementation. Le tableau ci-dessous résume ces différents aspects, qui sont expliqués plus en détail ci-après.
Comment accéder à un investissement alternatif ?
Les placements traditionnels sont généralement accessibles par l'intermédiaire de courtiers, de fonds d'investissement et de marchés publics établis. Les placements alternatifs sont souvent accessibles par le biais de placements privés, de fonds spécialisés, de places de marché ou d'autres structures d'investissement, dont certaines peuvent être soumises à des conditions d'éligibilité pour les investisseurs.
Les places de marché spécialisées et les structures de détention fractionnée ont également élargi l'accès des particuliers à certains actifs alternatifs. Cet accès dépend toutefois de l'actif concerné, de la structure d'investissement et de la juridiction.
Qu'est-ce que l'investisseur acquiert réellement ?
Les placements traditionnels peuvent conférer à un investisseur une participation au capital, une créance ou une participation dans un fonds d'investissement. Les placements alternatifs peuvent porter sur un actif physique, une participation dans un fonds ou un autre véhicule d'investissement, ou encore un droit contractuel à un flux de revenus.
Avec les actions cotées, l'investisseur acquiert une participation dans une société. Avec les obligations, l'investisseur détient une créance dont les droits sont définis par les conditions du titre. Avec un fonds d'investissement, l'investisseur détient une participation dans le fonds plutôt qu'une propriété directe de chaque actif sous-jacent.
Les investissements alternatifs sont moins standardisés : les droits juridiques et économiques acquis dépendent de l'actif, de la structure et des conditions propres à chaque investissement. Deux investissements liés à des actifs sous-jacents similaires peuvent donc offrir des droits, des flux de trésorerie, des durées ou des mécanismes de sortie différents.
C'est pourquoi il est tout aussi important de bien comprendre les droits liés à un investissement alternatif que de bien comprendre la catégorie d'actifs elle-même.
Comment les rendements sont-ils générés ?
Les rendements potentiels des placements traditionnels peuvent provenir des revenus, des variations de la valeur de marché, ou des deux. Selon l'instrument concerné, cela peut inclure des dividendes, des paiements d'intérêts ainsi que des plus-values ou des moins-values résultant des fluctuations de cours.
En ce qui concerne les investissements alternatifs, la source de rendement potentiel dépend à la fois de l’actif sous-jacent et de la structure du placement. L’immobilier peut générer des revenus locatifs et des variations de valeur du capital, le crédit privé peut générer des revenus d’intérêts, et royalties les droits peuvent générer des revenus issus de l’exploitation de la propriété intellectuelle sous-jacente.
Ces facteurs sous-jacents de rendement permettent d'expliquer les éléments susceptibles d'influencer la performance d'un investissement. Les revenus immobiliers, par exemple, peuvent dépendre des taux d'occupation et des loyers pratiqués, tandis que royalties les revenus peuvent dépendre de l’utilisation et de la monétisation des droits sous-jacents.
Étant donné que ces facteurs peuvent différer de ceux qui influencent les actions ou les obligations cotées, les placements alternatifs peuvent réagir différemment aux conditions économiques et aux conditions de marché; un actif alternatif peut donc évoluer selon son propre rythme. La manière dont il s'intègre aux autres placements dépend de l'actif en question, et les performances passées ne préjugent pas des performances futures.
Comment les placements sont-ils évalués et leur prix fixé ?
De nombreux instruments cotés ont des cours de marché observables qui peuvent évoluer tout au long de la journée de négociation. Les placements alternatifs peuvent ne pas avoir de cours de marché observable en continu. Dans ce cas, leur valeur peut être estimée à l'aide d'évaluations périodiques ou de modèles d'évaluation, tandis que certains placements négociés sur un marché peuvent voir leur cours déterminé par l'appariement d'ordres d'achat et de vente.
La méthode d'évaluation appropriée dépend de l'actif et de sa structure. Lorsque des données historiques relatives aux revenus ou aux performances sont utilisées comme données d'entrée, elles fournissent des indications sur les résultats passés plutôt qu'une prévision des performances futures.
Quelles sont les informations utilisées pour évaluer un investissement ?
Les investissements traditionnels sont généralement évalués à partir des informations réglementaires, des états financiers et des données de marché. Les investissements alternatifs peuvent s'appuyer davantage sur des informations relatives aux actifs, des données historiques de performance et la documentation spécifique à chaque transaction, ainsi que sur les informations fournies par un gestionnaire de fonds, un promoteur ou une place de marché.
La nature, le niveau de détail et l'uniformisation des informations disponibles peuvent varier selon les actifs et les structures, ce qui peut compliquer les comparaisons directes. Les performances passées peuvent servir de base à une évaluation, mais elles ne préjugent pas des résultats futurs.
Comment fonctionnent la liquidité et la sortie ?
Les instruments cotés offrent généralement une plus grande liquidité, bien que celle-ci varie en fonction de l'instrument et des conditions du marché. Les placements alternatifs offrent généralement une liquidité plus limitée, et les durées de détention peuvent être plus longues selon l'actif et la structure du placement.
La sortie peut être soumise à des restrictions telles que des périodes de blocage, des durées fixes des fonds ou une activité limitée sur le marché secondaire. Lorsqu’il existe un marché secondaire, la possibilité de vendre peut dépendre de la demande des acheteurs et du prix auquel ceux-ci et les vendeurs sont disposés à conclure une transaction. Les possibilités de sortie, les éventuelles restrictions contractuelles et les conditions prévalant sur le marché peuvent donc toutes influer sur la manière et le moment où il est possible de se désengager d’un investissement.
En quoi ces risques peuvent-ils différer ?
Le risque dépend des caractéristiques de chaque placement, notamment de l'actif sous-jacent, de la structure juridique et de la source de rendement potentiel. Les qualificatifs « traditionnel » et « alternatif » ne déterminent pas à eux seuls le type ou le niveau de risque.
Les investissements alternatifs peuvent comporter des risques tels qu’ une liquidité limitée, une incertitude quant à l’évaluation, l’effet de levier, le risque de crédit ou le risque de concentration, selon l’actif et la structure concernés. Le risque de liquidité peut survenir lorsqu’un investissement ne peut être vendu facilement ; l’incertitude quant à l’évaluation peut être plus importante lorsque les valeurs dépendent de modèles ou d’expertises plutôt que de transactions fréquentes sur le marché ; et le risque de concentration peut s’accroître lorsque la performance dépend fortement d’un seul actif, d’un seul emprunteur ou d’une seule source de revenus.
Les placements traditionnels peuvent également comporter des risques importants, notamment des risques de marché, de crédit, de taux d'intérêt et de liquidité, selon l'instrument concerné. Pour comparer les risques, il convient donc de prendre en compte les caractéristiques spécifiques de chaque placement plutôt que de se limiter à sa seule catégorie.
Quels sont les facteurs à prendre en compte lors de l'évaluation d'un investissement alternatif ?
Les investissements alternatifs peuvent être évalués à l'aide d'une série de critères qui s'appliquent à différents actifs, stratégies et structures d'investissement.
- Les droits acquis : s'il s'agit, dans le cadre de l'investissement, de la propriété d'un actif, d'une participation dans un fonds ou un autre instrument financier, ou d'un droit contractuel à percevoir des revenus, ainsi que la durée et les limites de ces droits.
- La source des revenus ou gains potentiels : ce qui détermine les revenus potentiels ou les variations de valeur, et si ceux-ci sont susceptibles de se produire pendant la période de détention, lors de la cession, ou les deux.
- Les informations historiques disponibles : l'étendue des données historiques relatives à l'exploitation ou aux performances, la manière dont ces informations ont été compilées et la question de savoir si elles permettent une comparaison pertinente.
- La méthode d'évaluation : sur quoi repose l'évaluation, à quelle fréquence elle est mise à jour et qui la réalise ou la vérifie.
- Les coûts : les frais d'entrée, de gestion, de transaction et de sortie, ainsi que leurs modalités d'application.
- La liquidité et les possibilités de sortie : l'existence éventuelle d'un marché secondaire, les conditions pouvant s'appliquer à une cession et ce qui se passe à l'issue d'une durée déterminée.
- Les risques propres à chaque placement : comment l'actif sous-jacent, la structure juridique et la source de rendement potentiel peuvent influer sur les risques encourus.
Ces éléments peuvent s'inscrire dans le cadre d'une analyse d'investissement plus large. Une période de détention plus longue modifie le moment où un actif peut être vendu, mais pas le risque encouru pendant la durée de détention.
Comment la musique royalties fonctionne-t-il concrètement ?
Musique royalties offre un exemple concret du fonctionnement d'un investissement alternatif. Les sections ci-dessous expliquent comment fonctionne l'investissement par catalogue sur la plateforme ANote Music .
Quels sont les droits dont bénéficie le titulaire ?
Sur ANote Music, un catalogue part représente un droit contractuel fractionnaire sur une part de revenus futurs royalties pendant toute la durée de vie des droits sous-jacents ou pendant la durée de la cotation. Il ne confère ni la propriété des chansons sous-jacentes, ni de participation au capital ni de dette au sein de ANote Music, d’une label ou d’un éditeur.
Les droits du titulaire sont donc définis par les conditions figurant dans la fiche du catalogue concerné.
Comment royalties génère-t-on des revenus ?
Les droits d'royalties s musicales sont générés lorsque les œuvres sous-jacentes sont utilisées par le biais de supports tels que la diffusion en continu, l'exécution publique, la diffusion radiophonique et la synchronisation dans le cinéma, la télévision et la publicité.
royalties Les revenus sont liés à l'exploitation et à la monétisation des droits musicaux sous-jacents plutôt qu'aux résultats financiers de l'entreprise. Ces revenus sont variables ; ils ne sont ni fixes ni garantis.
Quelles informations peuvent être utilisées pour évaluer un catalogue ?
L'évaluation du catalogue peut s'appuyer sur des données historiques d'royalties , notamment le montant des revenus générés par le passé et les sources d'où provenaient ces revenus.
L'ancienneté d'un titre et son évolution historique au fil du temps, ainsi que l'étendue de son utilisation à travers les différents territoires, plateformes et types de revenus, peuvent apporter un éclairage supplémentaire. Ces données reflètent les performances passées et ne constituent pas des prévisions pour l'avenir.
Comment évalue-t-on la valeur des catalogues ?
ANote évalue un catalogue en appliquant un multiple ajusté au risque à la royalties annualisée historique. Le calcul s'appuie sur le chiffre annualisé correspondant des 12, 24 ou 36 derniers mois (généralement le plus bas). Ce multiple reflète les caractéristiques propres à ce catalogue.
Les données relatives aux revenus reposent donc sur des données historiques plutôt que sur des prévisions royalties. Une note explique plus en détail le processus d'évaluation du catalogue.
Comment fonctionne la liquidité ?
Les catalogues sont d'abord mis à disposition sur ANote Music dans le cadre d'enchères sur le marché primaire, où les participants peuvent enchérir sur des « catalogue parts ». Les « catalogue parts » peuvent ensuite être négociés sur le marché secondaire de ANote Music, où les prix sont fixés par le rapprochement des ordres d'achat et de vente.
Un détenteur qui souhaite vendre doit pouvoir compter sur une demande suffisante de la part des acheteurs, à un prix qu'il est prêt à accepter. Une vente n'est donc pas garantie, et le prix obtenu peut être supérieur ou inférieur au prix initialement payé.
Cet article est fourni à titre d’information générale et à des fins éducatives uniquement. Aucune information contenue dans cet article ne constitue un conseil financier ou d’investissement, ni une recommandation ou une sollicitation visant à acheter, vendre ou conserver un actif, un royalties , une participation ou un droit de propriété intellectuelle. Les informations fournies ne tiennent pas compte de la situation personnelle, des objectifs, de la situation financière ou du profil de risque d’une personne en particulier.
ANote Music gère une place de marché dédiée à l'achat et à la vente de royalties participations et/ou de droits de propriété intellectuelle. royalties Ces participations constituent des droits contractuels permettant de percevoir les revenus musicaux royalties générés par les droits de propriété intellectuelle et les droits d’auteur sous-jacents. Ni les « royalties s musicales », ni royalties les « intérêts » ne constituent des instruments financiers au sens de la directive 2014/65/UE concernant les marchés d’instruments financiers (MiFID II).
Les achats royalties des participations et/ou des droits de propriété intellectuelle comporte des risques. royalties Les revenus sont variables et ne sont pas garantis. La valeur et le cours de marché des royalties parts ou des droits de propriété intellectuelle peuvent augmenter ou diminuer, et les acquéreurs peuvent perdre tout ou partie des montants engagés. Lorsqu’il existe un marché secondaire, la liquidité n’est pas garantie et les détenteurs peuvent ne pas être en mesure de vendre leurs parts immédiatement ou à un prix donné.
Les performances passées, royalties distributions, cours de marché, données d’indices ou toute autre information historique mentionnée dans cet article est fournie à titre purement informatif. Les performances passées ne préjugent pas des résultats futurs, et les corrélations historiques ou le comportement du marché ne doivent pas être interprétés comme une garantie de performances, de rendements, de liquidité ou de protection contre les pertes à venir.
Avant de participer à la place de marché ANote Music , les utilisateurs doivent s’assurer que leur participation est conforme aux lois et réglementations qui leur sont applicables et doivent évaluer de manière indépendante les caractéristiques et les risques associés aux royalties intérêts ou droits de propriété intellectuelle en question.
Articles similaires
Septembre 4, 2026
13 min read
Août 27, 2026
11 min read